Investir dans le neuf : la tranquillité d'esprit en plus
Pas de toiture à refaire, pas de chaudière qui lâche, un locataire qui reste parce qu'il est bien chez lui : investir dans le neuf, c'est acheter de la tranquillité. Voici ce qu'il apporte vraiment.
Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Pas de toiture à refaire, pas de chaudière à remplacer, un locataire qui reste parce qu'il est bien chez lui : voilà ce qu'apporte un logement neuf. Vous regardez votre impôt grimper chaque année, votre retraite se dessiner un peu plus juste, et vous voulez un patrimoine qui travaille pour vous sans vous réveiller la nuit ? Le neuf vous simplifie la vie d'investisseur, et c'est ce qu'on voit ensemble.
Caractéristique technique, bénéfice locataire, bénéfice investisseur
| Caractéristique du neuf | Ce que le locataire ressent | Ce que vous y gagnez |
|---|---|---|
| RE2020 (isolation renforcée, seuil carbone abaissé) | Température douce en hiver, silence, facture de chauffage tenue | Locataire qui reste, pas de « passoire énergétique » à redouter, valeur verte préservée |
| Garanties parfait achèvement (1 an), biennale (2 ans), décennale (10 ans) | Aucun travaux à prévoir en arrivant | Zéro imprévu à financer pendant dix ans, week-ends libres |
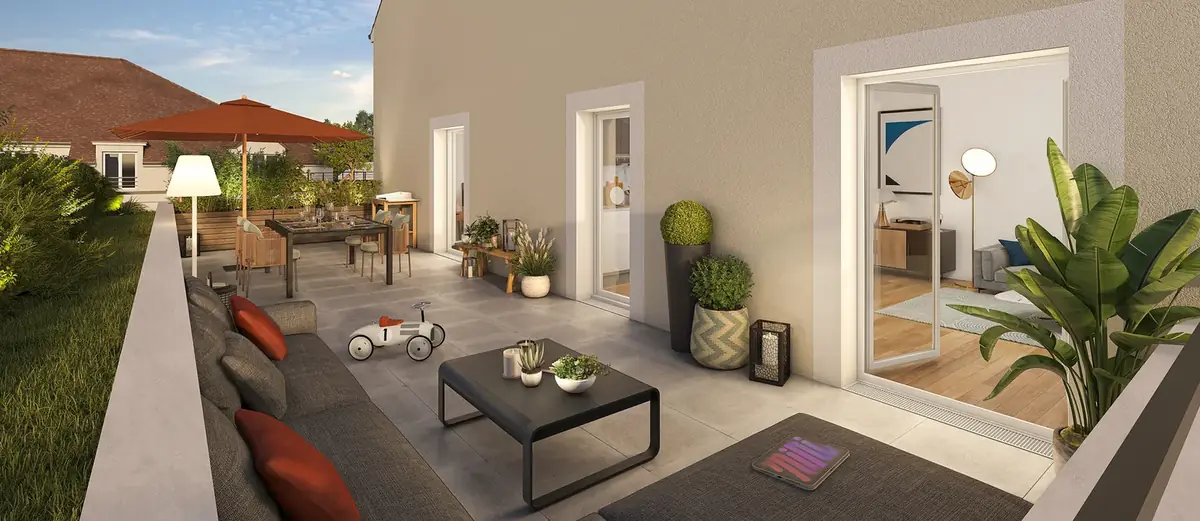
| Balcon, terrasse ou loggia dans la plupart des programmes | Prolonger les soirées d'été, prendre un café dehors | Locataire qui s'attache au logement, turnover plus faible |
| Frais de notaire réduits (2 à 3 % du prix) | Sans incidence directe | Économie de plusieurs milliers d'euros à l'achat par rapport à l'ancien |
| Pas de travaux à prévoir avant relocation | Logement prêt à vivre dès la remise des clés | Vacance locative raccourcie, pas de budget « rafraî-chissement » |
Neuf ou ancien : le match
| Critère | Neuf (VEFA) | Ancien |
|---|---|---|
| Frais de notaire | 2 à 3 % du prix | 7 à 8 % du prix |
| Travaux à prévoir | Aucun pendant 10 ans (garanties) | Souvent dès la première année |
| Performance énergétique | Conforme à la RE2020 | Variable ; logements G interdits à la location depuis janvier 2025 |
| Loyer | Plafonné (Jeanbrun, Loc'Avantages) ou libre | Libre ou encadré selon la commune |
| Délai avant les premiers loyers | 12 à 24 mois selon les programmes | Immédiat après acquisition |
| Amortissement fiscal (Jeanbrun) | 3,5 % par an (intermédiaire) sur 80 % du prix net de frais | 3 % par an sur 80 % × (prix + travaux), si travaux ≥ 30 % du prix et DPE A ou B |
Le neuf coûte plus cher au m², mais le différentiel de frais de notaire (plusieurs milliers d'euros sur un T2) et l'absence de travaux à financer rattrapent une partie de l'écart. Reste l'avantage fiscal du neuf sous Jeanbrun : taux d'amortissement plus élevé (3,5 % contre 3 %).
Le neuf enlève l'angoisse du « caché » : pas de plomb, pas d'amiante, pas de tableau électrique à refaire. Vous achetez ce que vous voyez sur plan.
Dix ans sans mauvaise surprise, un locataire qui paie pendant que vous cotisez : le patrimoine se construit en silence.
Garantie décennale, dommage-ouvrage, biennale : si la salle de bain se fissure, le promoteur répare. Vous n'appelez pas le plombier de votre poche.
La VEFA en quatre étapes
- Réservation et dépôt de garantie Au moment de la signature du contrat de réservation, le dépôt de garantie est plafonné à 5 % du prix, sous réserve que la signature de l'acte authentique intervienne dans l'année qui suit cette même signature. Délai de rétractation de 10 jours, sans pénalité.
- Signature de l'acte authentique chez le notaire Vous payez les frais de notaire (2 à 3 %) et débloquez les premiers fonds. Le promoteur fournit une garantie financière d'achèvement.
- Appels de fonds au fur et à mesure du chantier Le découpage des paiements établit 35 % du prix au niveau des fondations, 70 % au moment de la mise hors d'eau, et 95 % lorsque l'achèvement des travaux est constaté. Vous suivez l'avancement et vos intérêts d'emprunt sont calculés sur les sommes débloquées.
- Livraison et mise en location Remise des clés avec procès-verbal, levées des réserves éventuelles, puis location dans les 12 mois pour bénéficier du Jeanbrun (engagement 9 ans).
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationCe qu'un lot concret donne, exemple chiffré
Prenons Laura, 31 ans, ingénieure à Toulouse, tranche marginale à 30 %. Elle achète un T2 de 45 m² à Pavillon Marly, à Toulouse (zone A), prix d'entrée 188 900 €, apport 15 000 €, crédit sur 25 ans à 3,45 %.
Une fois le crédit remboursé, le bien est estimé à 242 251 € et le capital restant dû est de 0 €. Laura n'a pas touché à son train de vie pendant la durée du prêt : elle a mis 307 € de côté en moyenne chaque mois, pour un patrimoine qui lui versera 522 € par mois à la retraite.
Pour ajuster ces chiffres à votre commune et à votre tranche, le simulateur Jeanbrun reprend les plafonds de loyer zone par zone et calcule l'amortissement réel. Pour une première idée de la rentabilité locative, le calculateur de rentabilité pose les hypothèses en deux clics.