Investissement locatif : bâtir un patrimoine qui travaille pour vous
Un loyer qui tombe chaque mois, un patrimoine qui se construit pendant que le locataire rembourse une partie du crédit, des impôts allégés : investir, c'est préparer demain dès aujourd'hui. Voici comment s'y prendre sereinement.
Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Percevoir un loyer mensuel, bâtir un patrimoine tandis que le locataire contribue au remboursement du crédit, bénéficier d'une fiscalité réduite : voilà ce qu'est l'investissement locatif neuf, anticiper l'avenir dès à présent. Voici comment s'y prendre sereinement, du projet de vie au premier loyer.
Votre projet d'abord
Vous regardez votre fiche de paie et vous vous demandez à quoi ressemblera votre retraite. Ou vous voulez protéger votre famille, alléger vos impôts, bâtir un patrimoine qui restera. Quatre raisons, une seule mécanique : un logement neuf acheté aujourd'hui, loué pendant au moins neuf ans, dont les loyers paient le crédit et l'amortissement réduit votre impôt.
Un revenu complémentaire qui tombe chaque mois quand le crédit est remboursé. Pour beaucoup, le vrai déclic.
Un bien qui ne dépend ni de la bourse, ni d'un employeur. Un toit à transmettre, une valeur qui tient.
Un actif que vous financez en grande partie par le crédit et les loyers. Plus tôt vous commencez, plus l'effet joue.
L'amortissement Jeanbrun (3,5 % par an en intermédiaire) vient en déduction de vos loyers. À la clé, plusieurs milliers d'euros d'impôt en moins.
Quel que soit le point de départ, le mécanisme reste le même. Issu de la loi Jeanbrun (applicable aux acquisitions effectuées entre le 21 février 2026 et le 31 décembre 2028), ce mécanisme vous offre la possibilité de soustraire annuellement une portion du prix d'acquisition de vos revenus locatifs soumis à l'impôt, sans distinction de secteur, sous réserve que le bien soit mis en location nue à titre de résidence principale pendant une durée minimale de neuf ans.
Pourquoi le neuf
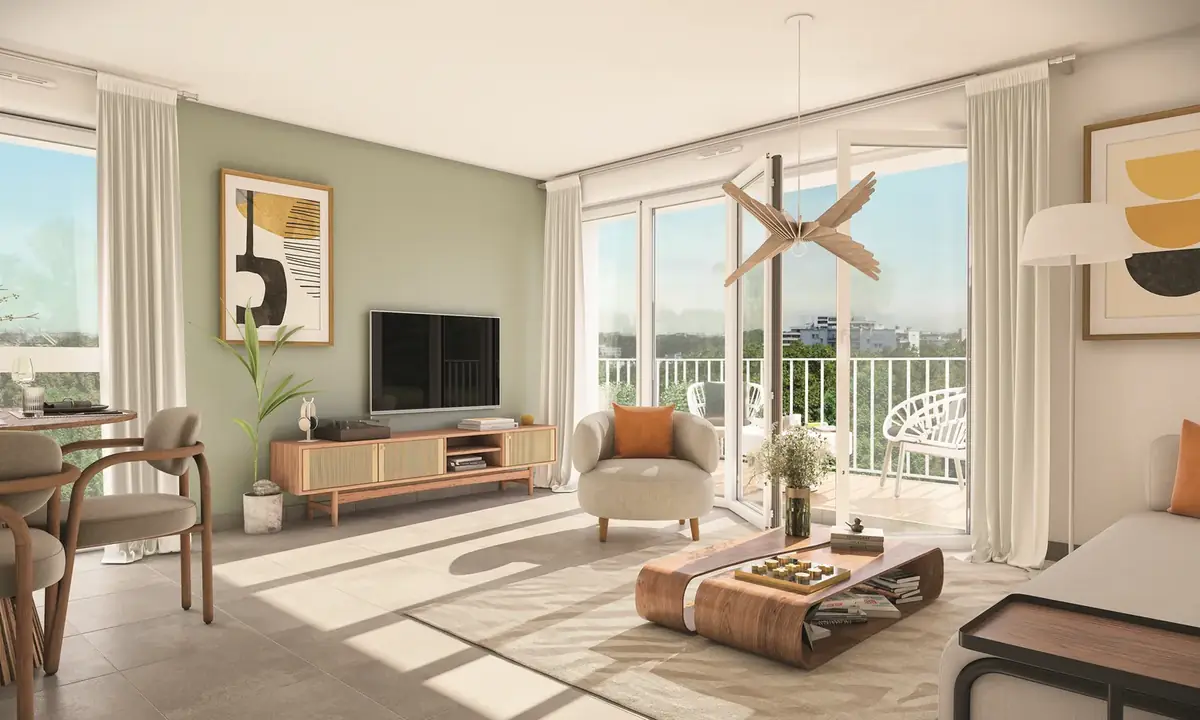
Le neuf n'est pas qu'un confort : c'est une protection, pour votre locataire et pour vous. Les normes RE2020 garantissent une température douce en hiver, une fraîcheur en été, une facture d'énergie maîtrisée. Les garanties légales (parfait achèvement pendant un an, biennale sur deux ans et décennale s'étendant sur dix ans) prennent en charge l'ensemble des désordres, sans qu'aucun frais ne reste à votre charge : vous pouvez ainsi aménager votre logement et profiter pleinement de vos week-ends, à l'abri de toute mauvaise surprise.
| Caractéristique | Bénéfice pour le locataire | Bénéfice pour vous, investisseur |
|---|---|---|
| Isolation RE2020 | Température stable, silence, facture d'énergie basse | Locataire qui reste, pas de décote de valeur verte à la revente |
| Garanties légales (1, 2, 10 ans) | Logement couvert, pas de travaux à prévoir | Aucun budget travaux à provisionner pendant dix ans |
| Balcon, terrasse, loggia | Prolonger les soirées d'été, déjeuner dehors | Locataire prêt à payer un peu plus cher, argument de relocation |
| Frais de notaire réduits (2,5 %) | Sans incidence | Économie de plusieurs milliers d'euros par rapport à l'ancien |
| RE2020 (chauffage, eau chaude) | Cocon thermique sans redouter la facture | Locataire solvable et stable, vacance plus courte |
Rentabilité et effort d'épargne : les deux chiffres à regarder
L'évaluation d'un investissement locatif repose sur deux indicateurs indissociables : la rentabilité, qui mesure le rendement annuel du bien, et l'effort d'épargne, représentant la somme effectivement déboursée chaque mois. Le premier flatte, le second décide.
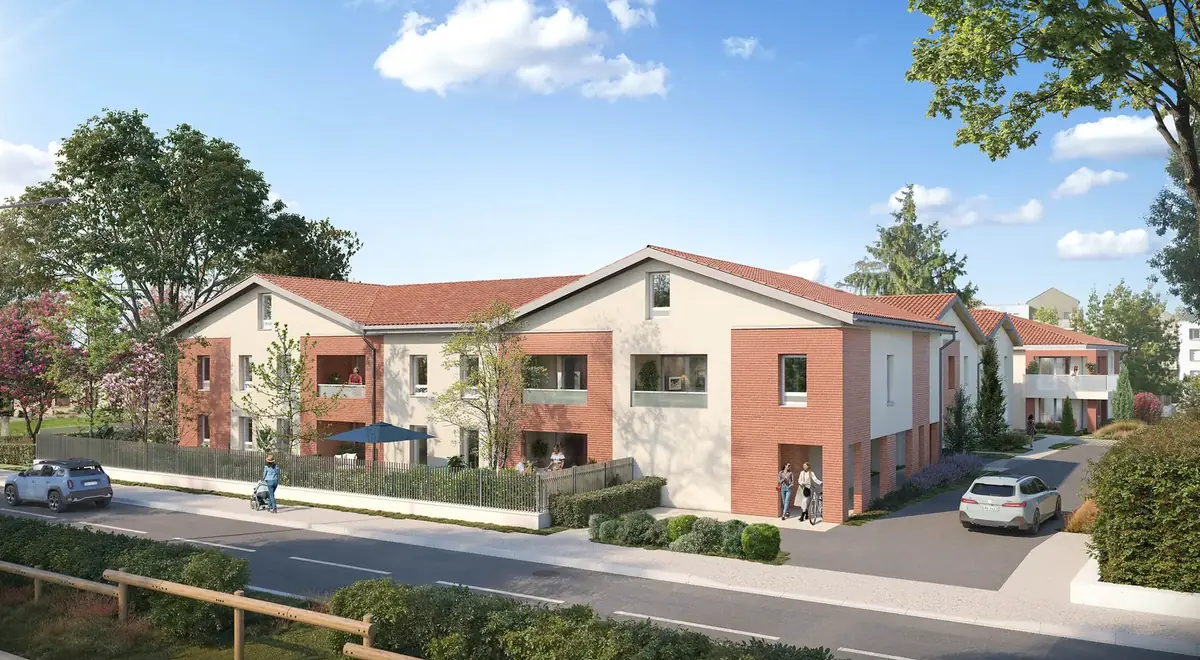
Prenons l'exemple de Laura, 31 ans, ingénieure à Toulouse. Elle achète un T2 de 45 m² à Pavillon Marly (zone A), prix d'entrée 188 900 €, apport 15 000 €, crédit sur 25 ans à 3,45 %. Son loyer retenu plafonne à 595 € par mois (le plafond Jeanbrun, plus haut que le marché). L'amortissement Jeanbrun atteint 5 289 € par an, pour 14 763 € d'impôt en moins sur neuf ans. Sur cette période, la dépense mensuelle moyenne restant à votre charge, une fois l'impôt déduit, s'élève à 307 €. Dès lors que le crédit est entièrement soldé, vous percevez un revenu complémentaire d'environ 522 € mensuels, net de charges et d'impôts.
Le détail dépend toujours de votre situation : votre tranche d'imposition, la ville choisie, la surface, le prix. Un calculateur de rentabilité et un simulateur Jeanbrun vous donnent votre chiffre en quelques clics.
Financer : crédit, apport, assurance
Le crédit reste l'outil central. En septembre 2026, les taux moyens s'établissent autour de 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans, selon Crédit Logement/CSA. Le HCSF limite le taux d'effort à 35 % des revenus (assurance comprise) et la durée à 25 ans, 27 ans avec un différé de deux ans pour le neuf en VEFA.
Trois règles simples pour un dossier solide :
- Calculez votre mensualité maximale en appliquant 35 % à vos revenus, assurance comprise. C'est le plafond HCSF, pas une cible.
- Apportez au moins 10 % du prix pour couvrir frais de notaire et garanties. Un apport plus élevé réduit la mensualité sans rien changer au dispositif.
- Comparez les assurances emprunteur depuis la loi Lemoine de 2022, vous pouvez en changer à tout moment. Les écarts vont du simple au triple selon l'âge et le contrat.
Rentabilité locative : brute et nette de charges
Avant impôt et hors crédit. Pour l’effet du Jeanbrun et du financement, utilisez le simulateur complet.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationLouer et gérer sans stress
Le quotidien d'un propriétaire bailleur, c'est trouver le bon locataire, signer le bail, percevoir le loyer, gérer les éventuels impayés. Trois outils rendent tout cela léger :
- La gestion locative déléguée à un professionnel coûte souvent entre 5 % et 10 % des loyers encaissés et vous libère de l'administratif.
- La garantie des loyers impayés (GLI) coûte environ 2 à 4,5 % du loyer annuel charges comprises et couvre impayés, dégradations et frais de justice. Elle est déductible des revenus fonciers.
- La garantie Visale d'Action Logement est gratuite pour certains profils (jeunes, salariés en mobilité) et couvre les impayés dans la limite de plafonds de loyers.
Pour aller plus loin sur la délégation, voir notre page sur la gestion locative et celle sur la garantie des loyers impayés.
Quand vous êtes prêt, un conseiller peut vous rappeler pour affiner votre projet sur une ville, une résidence, un budget précis.