Préparer sa retraite : un loyer pour plus tard
Vous avez fait le calcul de votre future pension et le chiffre vous a laissé songeur ? Vous n'êtes pas seul. Un investissement locatif peut combler l'écart : le locataire rembourse, vous récupérez le loyer. Voici le plan.
Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Vous avez fait le calcul de votre future pension et le chiffre vous a laissé songeur ? Vous n'êtes pas seul. Un investissement locatif peut combler l'écart : pendant que vous remboursez, votre locataire paie une partie, puis le crédit s'éteint et le loyer reste. Voici comment transformer cette idée en plan.
Le principe
Le principe est limpide : vous faites l'acquisition d'un bien immobilier neuf, vous le mettez en location durant 9 ans au minimum, et tandis que le loyer versé par le locataire sert à rembourser votre emprunt, vous déduisez annuellement une fraction du prix d'achat de vos revenus fonciers. Le jour où le prêt s'éteint, le loyer net devient un revenu complémentaire. Tel est le fonctionnement du statut du bailleur privé (Jean-Brun) : il s'agit d'une déduction par amortissement, et non d'une réduction d'impôt.
L'emprunt couvre l'essentiel du prix. Vous apportez quelques dizaines de milliers d'euros, et chaque euro investi une part de votre avenir.
Pendant la durée du crédit, le loyer couvre une bonne partie des mensualités. Une fois le prêt soldé, le loyer reste.
À la revente ou à la transmission, le bien reste : vous avez construit un actif tangible pour vous et votre famille.
Vous craignez que les pensions ne suivent pas ? L'Insee projette une hausse modérée des pensions. Avec un logement neuf, vous vous créez votre propre retraite, indépendamment des réformes.
Hélène, Philippe et Anne : deux retraites préparées
Prenons Hélène. À 58 ans, cadre de santé à Nantes, elle a choisi un T3 à Romance, à Angers, où vit sa sœur. Elle a posé 80 000 € d'apport sur un bien à 292 900 €, financés par un crédit de 15 ans. Son effort mensuel net, après impôts, reste contenu à 833 €. Une fois le prêt soldé (année 16), elle perçoit 684 € par mois de revenu net, jusqu'à la fin de ses jours ou jusqu'à la revente.
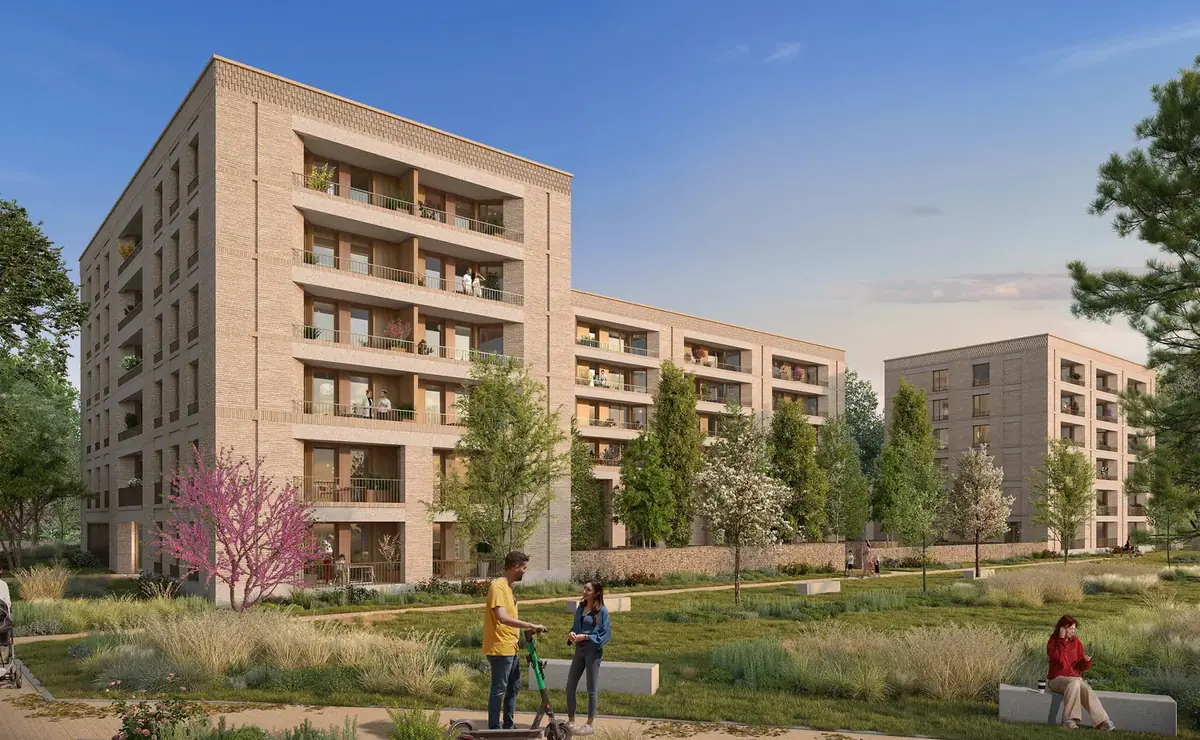
Prenons Philippe et Anne, 53 et 51 ans, enseignants. Ils ont choisi Toulouse pour leur fille qui y fait ses études. Un T2 à Park View, 199 900 € dont 40 000 € d'apport, crédit sur 15 ans. Leur effort net pendant 9 ans : 635 € par mois. Une fois le crédit terminé, 496 € de revenu complémentaire chaque mois, soit environ 6 000 € par an pour leurs projets de retraite.
| Cas | Prix du bien | Effort net mensuel (9 ans) | Complément après crédit |
|---|---|---|---|
| Hélène (Romance, Angers) | 292 900 € | 833 € | 684 €/mois |
| Philippe et Anne (Park View, Toulouse) | 199 900 € | 635 € | 496 €/mois |
Dans les deux cas, le bien est neuf : isolation RE2020, garanties biennale et décennale. Pas de travaux à prévoir, des locataires qui restent plus longtemps, et une valeur locative stable dans le temps.
Quand commencer ?
Plus vous commencez tôt, plus la durée de votre prêt peut s'allonger, et plus l'effort mensuel baisse. Mais il n'est jamais trop tard : même à 55 ans, un crédit sur 15 ans place le terme du prêt à 70 ans, bien avant la retraite pour beaucoup.
| Âge de l'investisseur | Durée de crédit possible | Mensualité (exemple 200 000 € à 3,35 %) |
|---|---|---|
| 30 ans | 25 ans | 985 € |
| 40 ans | 20 ans | 1 145 € |
| 50 ans | 15 ans | 1 415 € |
| 55 ans | 12 ans | 1 688 € |
Le bon âge, c'est celui où votre situation professionnelle vous permet d'absorber l'effort mensuel sans tension sur votre budget courant, et où vous avez encore 15 à 20 ans avant la retraite pour que le mécanisme joue pleinement.
Questions fréquentes
Et si je revend avant 9 ans ?
Les amortissements précédemment déduits viennent se réintégrer à votre revenu foncier au titre de l'exercice de la cession, assortis d'une majoration calculée selon le mécanisme du quotient. C'est précisément la pénalité prévue à l'article 47 de la loi de finances pour 2026. Mieux vaut considérer ces 9 ans comme un engagement ferme, sauf imprévu (décès, invalidité, licenciement).
Le neuf coûte plus cher à l'achat : est-ce vraiment rentable ?
Acquérir un logement neuf permet de profiter des garanties spécifiques à la construction récente (parfait achèvement 1 an, biennale 2 ans, décennale 10 ans), ce qui réduit la probabilité de lourds travaux imprévus, facilite la location rapide à un locataire inscrit dans une démarche de long terme, et préserve de la décote de valeur verte subie par les biens énergivores. L'écart de prix se rattrape sur la durée, pas sur le rendement immédiat.
Que se passe-t-il si le locataire ne paie pas ?
Vous pouvez souscrire une garantie loyers impayés (GLI), dont le coût représente environ 2 à 4,5 % des loyers annuels charges comprises. Action Logement propose aussi Visale, gratuite sous conditions. Ces protections ne couvrent cependant pas l'ensemble des situations envisageables : un examen individualisé demeure indispensable.
Je peux le faire seul, ou j'ai intérêt à me faire accompagner ?
Un conseiller en gestion de patrimoine (CGP), un notaire ou un avocat fiscaliste peut valider que le projet correspond bien à votre situation. Notre rôle est de vous donner les chiffres et les principes : pour la décision finale, un avis indépendant reste recommandé.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Prix avec TVA 10 %
- —
—
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulation Simulation complète avec crédit