Rentabilité locative : les trois chiffres à connaître
Un bon investissement se juge sur ce qu'il vous rapporte vraiment, une fois les charges et les impôts passés. Voici comment le calculer, sans jargon.
Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Vous comparez deux appartements sur un site d'annonces, et vous hésitez : l'un affiche un loyer 8 % plus haut que l'autre. Sur 25 ans, cet écart vaut combien, vraiment ? La rentabilité d'un investissement locatif ne se devine pas, elle se calcule. Voici les trois chiffres à regarder — brut, net de charges, net d'impôt — avec un exemple sur un lot réel.
Rentabilité brute
La rentabilité brute, c'est le rapport entre les loyers annuels et le prix payé, charges non déduites. Un calcul simple, qui donne un premier repère.
Prenons un T2 à 200 000 €, loué 700 € par mois. La rentabilité brute atteint 4,2 %. C'est honnête, mais ce chiffre seul ne dit rien du travail que vous y mettrez, ni de l'impôt qui vous attend en fin d'année.
Nette de charges
Pour convertir le brut en net, il convient de déduire l'ensemble des charges que vous réglerez mensuellement, quoi qu'il arrive : taxe foncière, quote-part de charges de copropriété non récupérables, assurance du propriétaire, frais de gestion en cas de délégation, ainsi que les provisions destinées à couvrir les périodes de vacance locative entre deux occupants.
Reprenons l'exemple : 700 € de loyer, 800 € de charges annuelles. Le net de charges tombe à 3,8 % — bien plus bas que le brut. Et ce n'est pas fini : il reste les intérêts d'emprunt et l'impôt sur le revenu locatif.
Nette d'impôt avec le Jeanbrun
Avec le Jeanbrunvous procédez annuellement à la déduction d'une fraction du prix d'acquisition du bien sur le montant de vos loyers : il s'agit de l'amortissement. Concrètement, le mécanisme remplace une partie de votre impôt sur les revenus locatifs par une charge comptable, sans décaissement réel. La rentabilité nette d'impôt grimpe, parfois fortement, par rapport au net de charges.
Le calcul intégral prend également en considération la dimension fiscale : application des prélèvements sociaux au taux de 17,2 % sur le revenu foncier positif, et possibilité d'imputer le déficit sur le revenu global, plafonnée à 10 700 € annuels. Une analyse individualisée demeure indispensable, votre tranche marginale d'imposition ainsi que votre situation familiale étant susceptibles de modifier sensiblement les résultats.
Ce qui rend le neuf différent
Dans le neuf, vous partez avec des avantages que l'ancien n'offre pas, ou plus. Les normes RE2020 garantissent une isolation qui pèse sur la facture — un cocon, sans redouter la note de chauffage. Les garanties décennale, biennale et de parfait achèvement vous protègent contre les vices et malfaçons durant une période de 10 ans : vous installez votre mobilier, vous savourez vos weekends en toute sérénité. Pour l'investisseur, cela signifie un locataire qui reste — la vacance coûte cher — et une valeur verte qui ne se dévalue pas à la revente.
Exemple sur un lot réel
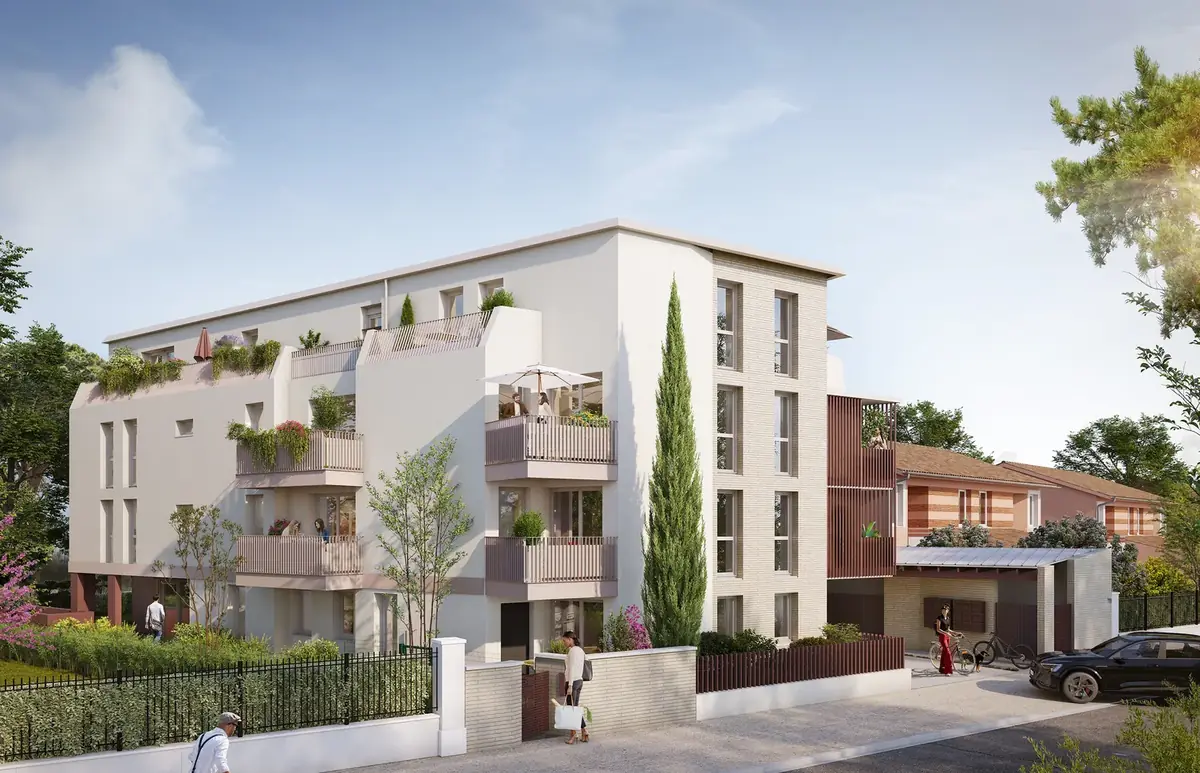
Prenons Laura, 31 ans, ingénieure à Toulouse, qui veut mettre de côté autrement qu'avec un livret. Elle choisit un T2 de 45 m² à Pavillon Marly, Toulouse (zone A), à 188 900 €. Apport : 15 000 €. Crédit sur 25 ans à 3,45 %, mensualité 944 €.
| Poste | Montant |
|---|---|
| Loyer retenu | 595 € par mois (plafond Jeanbrun 733 €) |
| Amortissement Jeanbrun | 5 289 € par an |
| Impôt en moins sur 9 ans | 14 763 € |
| Ce qui sort de sa poche chaque mois sur 9 ans | 307 € en moyenne |
| Complément de revenus une fois le crédit remboursé | ~ 522 € par mois |
| Valeur estimée du bien à 25 ans | 242 251 € |
Le chiffre qui parle : 307 € par mois en moyenne sur 9 ans, pour un patrimoine qui vaudra 242 000 € dans 25 ans et un complément de revenus de 522 € par mois à la retraite. C'est une projection, pas une promesse — l'horizon du neuf, c'est du temps long.
Le revenu complémentaire qui prend le relais une fois le crédit intégralement remboursé convertit les efforts consentis au cours des premières années en une sérénité durable par la suite.
Un patrimoine qui se constitue, adossé à un logement neuf et garanti dix ans, sans mauvaise surprise côté travaux.
L'amortissement Jeanbrun allège la note chaque année, dans la limite du plafond.
Questions fréquentes
Quelle différence entre rentabilité brute et nette ?
Pourquoi parle-t-on de « nette d'impôt » avec le Jeanbrun ?
Le coefficient multiplicateur du loyer change-t-il la rentabilité ?
Peut-on comparer la rentabilité locative à celle du livret A ?
Rentabilité locative : brute et nette de charges
Avant impôt et hors crédit. Pour l’effet du Jeanbrun et du financement, utilisez le simulateur complet.
Pour chiffrer votre propre projet, le simulateur du site reprend ces règles et les applique à votre cas : prix, surface, durée de crédit, TMI. Enfin, si vous souhaitez approfondir cette démarche, un conseiller partenaire peut vous rappeler afin de préciser et affiner votre projection financière. Pour comparer d'autres repères avant de vous lancer, parcourez aussi nos pages sur l'effort d'épargne réel, le financement d'un investissement et les clés pour réussir votre investissement locatif.