Deux projets toulousains, chiffrés de A à Z
Laura veut mettre de côté autrement qu'avec un livret. Philippe et Anne préparent leur retraite dans la ville où étudie leur fille. Voici leurs investissements, calculés sur des lots réels.
Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Laura regarde son livret A qui ne lui rapporte plus rien, et elle se demande si elle n'aurait pas mieux à faire. Philippe et Anne préparent leur retraite, et ils cherchent un placement qui tourne tout seul. Voici leurs investissements Jeanbrun à Toulouse, calculés sur des lots réels.
Les hypothèses de nos deux exemples
Laura, 31 ans, à Toulouse nord
Laura est ingénieure dans l'aéronautique. À 31 ans, elle voit son livret A plafonné à 22 950 € qui ne rapporte plus que 1,7 % : pas assez pour préparer la suite. Elle souhaite bâtir un patrimoine tout en conservant son mode de vie actuel. La déduction par amortissement Jeanbrun lui ouvre une porte.
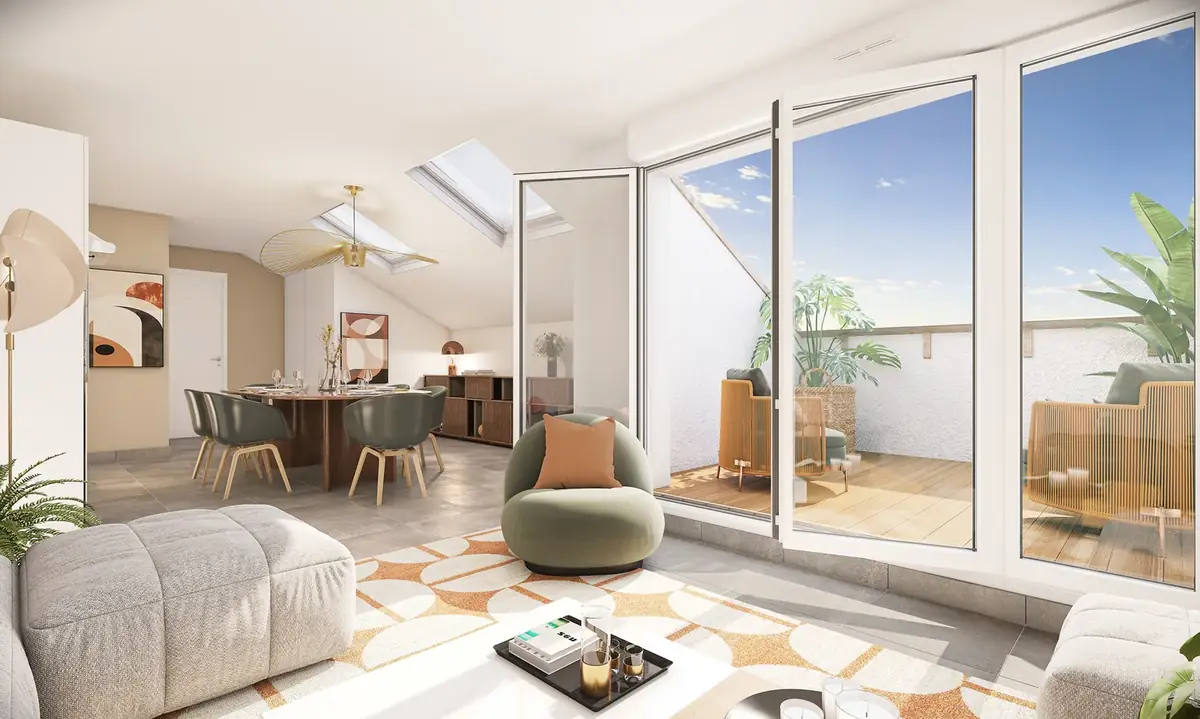
T2 de 45 m² à Pavillon Marly, quartier nord de Toulouse (31200). Livraison 1er semestre 2027, prix d'entrée 188 900 €. Apport 15 000 €, crédit sur 25 ans, mensualité 944 €.
Une déduction annuelle de 5 289 €, représentant une réduction d'impôt totale de 14 763 € étalée sur 9 ans. Effort mensuel net : 307 € en moyenne, sans modifier son quotidien.
Une fois le crédit remboursé (année 26), Laura garde environ 522 € par mois de loyer net, après charges et impôts. Son bien, livré dans le neuf avec les normes RE2020, attire des jeunes actifs qui cherchent le confort sans les surprises de l'ancien : isolation soignée, facture de chauffage maîtrisée, zéro travaux à financer pendant dix ans grâce aux garanties du neuf. Un cocon simple à louer, qui reste simple à revendre.
Pourquoi le loyer retenu est-il inférieur au plafond ?
Philippe et Anne, 53 et 51 ans, à Toulouse sud-est
Enseignants à Montpellier, ils ont une fille qui étudie à Toulouse. La ville ne leur est pas étrangère : ils y viennent souvent. Préparer leur retraite dans une ville qu'ils connaissent, où leur fille posera ses valises plus tard, cela les rassure. Leur objectif : un loyer qui tourne après le crédit, pour alléger les dépenses quand leur salaire s'arrêtera.
T2 de 42 m² à Park View, quartier sud-est de Toulouse (31400). Livraison 2ème semestre 2027, prix d'entrée 199 900 €. Apport 40 000 €, crédit sur 15 ans, mensualité 1 231 €.
Une déduction annuelle de 5 597 €, se traduisant par un allègement fiscal global de 16 711 € réparti sur 9 ans. Effort mensuel net : 635 € en moyenne, à la mesure de leur salaire.
À l'année 16, quand le prêt est remboursé, leur logement leur verse environ 496 € de loyer net chaque mois, sans bouger. Comme Laura, ils profitent du confort du neuf : pas de travaux à anticiper, pas de classe énergétique à améliorer, une résidence qui garde sa valeur. À la retraite, Anne et Philippe auront un toit qui leur appartient, et un revenu qui complète leur pension.
Et vous ?
Laura et Philippe ont des profils différents mais une même intuition : transformer une épargne qui dort en patrimoine qui rapporte. Le Jeanbrun à Toulouse s'adapte à votre tranche d'imposition, à votre durée de prêt, à votre niveau d'apport. Pour voir ce que cela donne avec vos vrais chiffres, utilisez notre simulateur.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Prix avec TVA 10 %
- —
—
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulation Simulation complète avec créditPour aller plus loin, un conseiller partenaire peut reprendre votre simulation et l'affiner avec votre situation. Vous pouvez être rappelé par un conseiller pour en parler. À titre de précaution, il est recommandé d'effectuer une analyse personnalisée auprès d'un conseiller en gestion de patrimoine ou d'un notaire préalablement à tout engagement.
Retour au dossierLe Jeanbrun à Toulouse