Trois investisseurs franciliens, trois projets Jeanbrun
Les chiffres parlent mieux quand ils racontent une vie. Sandrine veut protéger sa famille, Youssef fait son premier pas, Karim veut alléger ses impôts. Voici leurs projets, calculés sur des lots réels.
Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Vous regardez votre fiche de paie, vous songez à la retraite qui se profile, aux enfants qu'il faudrait protéger, à l'impôt qui pèse chaque année un peu plus. Et vous vous demandez si un investissement locatif peut vraiment changer la donne. Trois Franciliens ont posé les chiffres sur la table : voici leurs projets Jeanbrun, calculés sur des lots réels.
Comment ces exemples sont calculés
Sandrine, 47 ans, à Aubervilliers
Sandrine est responsable RH à Paris, mariée, deux ados, imposée à 41 %. Ce qu'elle veut avant tout : protéger sa famille et se constituer un patrimoine qui restera, quoi qu'il arrive. Elle choisit un T3 de 62 m² au Lumen, livraison 2e semestre 2028, prix d'entrée 290 900 €. Apport de 30 000 €, crédit sur 20 ans : 1 633 € par mois.
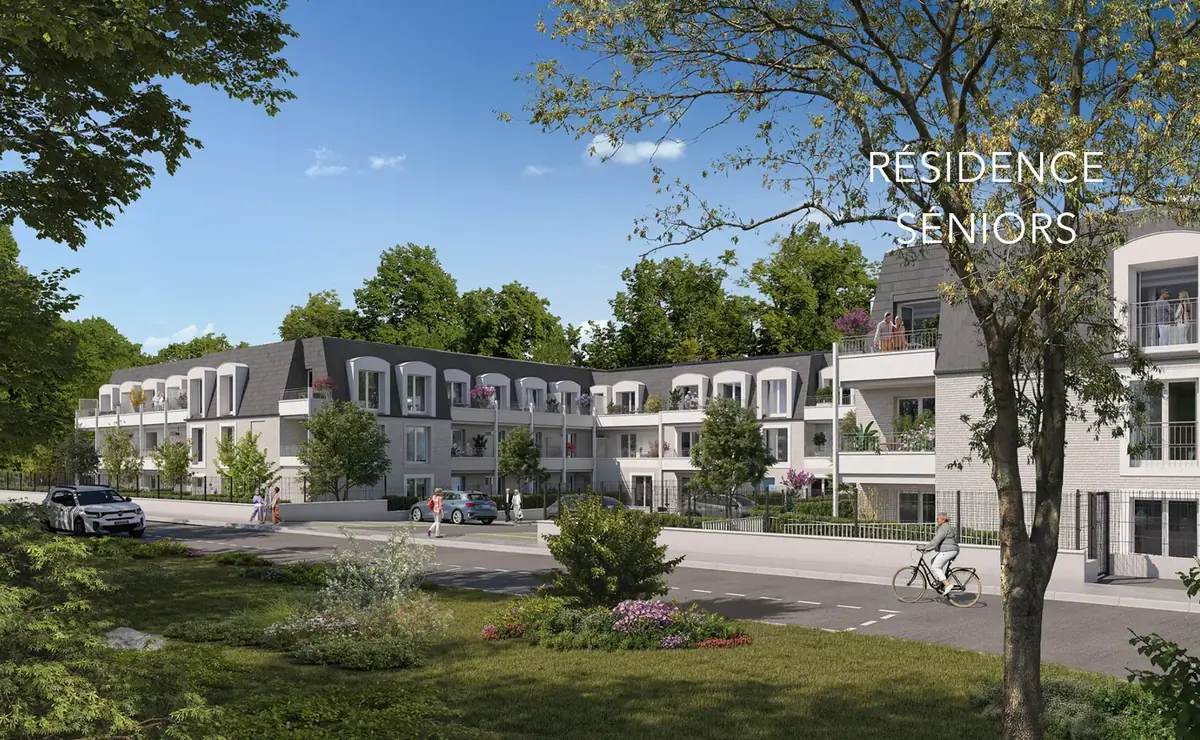
Le plafond Jeanbrun à Aubervilliers atteindrait 1 234 €. Mais Aubervilliers est dans le secteur 314 de Plaine Commune, soumise à l'encadrement des loyers : c'est lui qui fixe le plafond effectif à 17,2 €/m² pour un T3, soit 1 066 €. La règle fiscale et la règle civile se cumulent, et c'est la plus basse qui s'applique. Sur 9 ans, l'effort moyen de Sandrine, impôts déjà déduits, tourne autour de 502 € par mois. Après remboursement intégral de son emprunt, elle perçoit environ 845 € nets mensuels, tandis que la valeur de son bien est évaluée à 373 059 €.
Youssef, 34 ans, à Arpajon
Youssef est développeur à Évry, imposé à 30 %. Premier investissement locatif : il veut se lancer sans toucher à son train de vie. Il jette son dévolu sur un T2 de 48 m² à Biosphère, livraison 1er semestre 2027, prix d'entrée 201 900 €. Apport 15 000 €, crédit sur 25 ans : 1 014 € par mois.
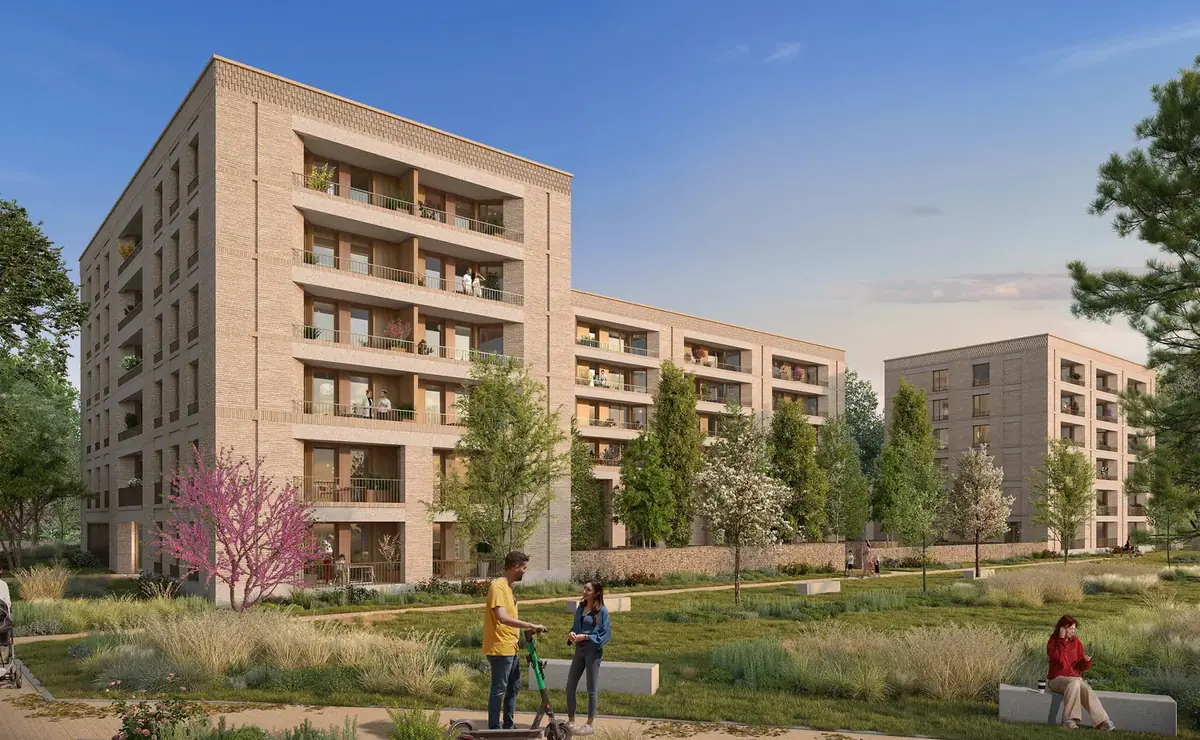
À Arpajon (zone A, plafond intermédiaire 14,64 €/m²), le plafond Jeanbrun tombe à 771 € pour son T2. Pas d'encadrement ici, c'est donc lui qui fixe le loyer. L'effort moyen sur 9 ans s'élève à 234 € par mois après déduction fiscale. Une fois le crédit remboursé, Youssef perçoit environ 649 € nets par mois, pour un bien estimé à 258 923 € à 25 ans. Le neuf lui évite aussi les mauvaises surprises : garanties biennale et décennale, normes RE2020, performances énergétiques qui tiennent dans le temps.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationKarim, 36 ans, à Rosny-sur-Seine
Karim est kinésithérapeute à Mantes-la-Jolie, imposé à 41 %. Son objectif : alléger ses impôts tout en préparant un apport pour ses enfants. Il choisit un T1 bis de 37 m² au Duc de Sully, livraison 2e semestre 2027, prix d'entrée 147 900 €. Apport 15 000 €, crédit sur 20 ans : 832 € par mois.
Rosny-sur-Seine est en zone B1 (plafond intermédiaire 11,80 €/m²). Le plafond Jeanbrun atteint 520 € pour son T1 bis ; le loyer retenu est de 490 €. Effort moyen sur 9 ans : 296 € par mois après impôts. Au terme du crédit (année 21), Karim perçoit 397 € nets par mois, et son bien est estimé à 189 672 €. Le choix de la zone B1 lui coûte un peu de plafond de loyer, mais le prix d'entrée reste accessible et la commune, limitrophe de Mantes-la-Jolie, profite de la perspective du RER E fin février 2027.
Et vous ?
Ces trois opérations ne constituent pas des engagements : elles illustrent des cas concrets, bâtis sur des résidences existantes, à partir d'hypothèses clairement définies. Pour chiffrer la vôtre, ville par ville et résidence par résidence, le plus simple est de simuler votre Jeanbrun. Si vous voulez confronter ces chiffres à votre situation, un conseiller vous rappelle pour affiner le projet : être rappelé par un conseiller. Et si vous hésitez encore, relisez le Jeanbrun à Paris et en Île-de-France pour voir comment le mécanisme s'applique dans chaque commune. Il demeure conseillé de réaliser une analyse personnalisée, accompagnée d'un professionnel du chiffre (CGP, notaire, avocat), préalablement à toute prise de décision.