Aller au contenu
Cap'Invest Parler à un conseiller

Du Pinel au Jeanbrun : ce qui change pour vous

Vous aviez pensé au Pinel ? Il a laissé la place au Jeanbrun en 2026. La logique change, et pour beaucoup d'investisseurs c'est une bonne nouvelle. Voici pourquoi.

Mis à jour le 4 octobre 2026Chiffres datés et sourcésNotre méthode
Chantier d'une résidence neuve au coucher du soleil

Vous aviez pensé au Pinel ? Il a laissé la place au Jeaunbrun en 2026. La logique change, et pour beaucoup d'investisseurs c'est une bonne nouvelle. Voici pourquoi, en clair, avec les chiffres.

Le Pinel en une phrase

Le Pinel vous faisait une réduction d'impôt sur le prix du bien, étalée sur 6, 9 ou 12 ans. Le Jeaunbrun, lui, ne réduit pas l'impôt : il vous laisse déduire un amortissement chaque année, en plus des charges classiques.
Le courrier du mois dans le hall d'une résidence
Le mot juste : on parle d'amortissement, pas de réduction d'impôt. C'est une déduction qui vient s'ajouter aux intérêts d'emprunt, à la taxe foncière et aux travaux. Le Jeaunbrun agit comme un coup de pouce sur le résultat foncier, pas comme un cadeau fiscal brut.

Ce que le Jeaunbrun fait autrement (tableau)

SujetPinel (jusqu'à fin 2024)Jeaunbrun (depuis le 21/02/2026)
MécanismeRéduction d'impôt sur le prixDéduction par amortissement (3,5 % par an en intermédiaire)
Plafond annuelPlafonné par le prix (ex. 14 % sur 12 ans, plafond total 42 000 €)8 000 € par an et par foyer (10 000 ou 12 000 € en social / très social)
Durée d'engagement6, 9 ou 12 ans9 ans minimum
Condition de zoneA, Abis, B1 uniquementToute la France, sans condition de zone
Loyer plafonnéOui, par zoneOui, intermédiaire par zone ou social / très social par commune
Cumul de chargesLimitéOui : amortissement + intérêts + TF + travaux
À la reventePlus-value classiquePrix d'acquisition minoré des amortissements déduits
3,5 %amortissement par an, en intermédiaire neuf
8 000 €plafond annuel par foyer
9 ansengagement minimum de location nue

Votre projet

Formule
€

Prix TTC (TVA 20 %), hors frais de notaire

m²
Tranche marginale d’imposition

Financement (facultatif)

€
%
Économie d’impôt estimée par an—soit — sur — ans
Amortissement déductible
—
Loyer maximal mensuel
—
Effort d’épargne mensuel
—

Les hypothèses du calcul

Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.

Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.

Être rappelé avec ma simulation

Pour qui c'est mieux

Si vous payez 30 ou 41 % d'impôt

L'amortissement vient grignoter le revenu foncier, là où le Pinel ne s'attaquait qu'à l'impôt final. À effort égal, l'effet est souvent plus visible sur la fiche d'imposition.

Si votre ville est en zone B2 ou C

Le Pinel n'y était pas ouvert. Le Jeaunbrun, lui, accepte toute la France : c'est nouveau pour qui hésitait à cause du zonage.

Si vous voulez garder le bien longtemps

L'amortissement court tant que vous louez, dans la limite de 80 % du prix. Au-delà de 9 ans, vous pouvez continuer à déduire jusqu'à extinction.

Si vous ciblez du neuf

Le neuf offre les garanties du constructeur pendant dix ans, la conformité RE2020 et un locataire qui cherche une consommation maîtrisée. Le neuf valorise aussi mieux à la revente, sans décote énergétique.

Prenons Youssef, développeur, 33 ans. T2 à 201 900 € à Arpajon (zone A). Crédit sur 25 ans, 1 014 € par mois. Plafond Jeanbrun 771 € par mois (zone A). Amortissement annuel : 5 653 €. Impôt en moins sur 9 ans : 17 992 €. Effort net moyen sur la période : 234 € par mois, après impôt rendu.
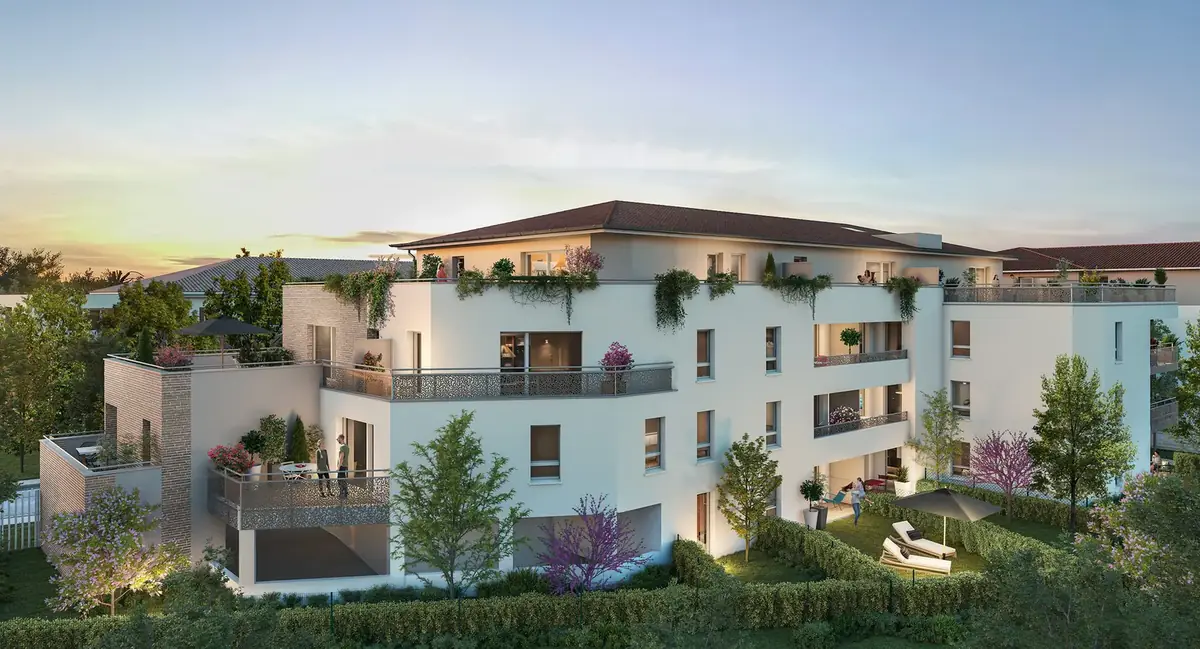
Résidence Pavillon Flora à Toulouse, façade
Résidence Pavillon Flora à Toulouse (31) · voir la fiche de la résidence
Et pour votre proche ? Si vous avez des proches à protéger, garder le bien plus de 9 ans laisse l'amortissement finir son travail et prépare un complément de revenus pour plus tard, sans nouvelles formalités.

Questions fréquentes

Le dispositif Jeanbrun constitue-t-il une véritable alternative au Pinel ?

Oui, pour les acquisitions signées après le 21 février 2026. Les investissements réalisés en Pinel avant la fin de l'année 2024 demeurent éligibles et continuent de bénéficier de la réduction d'impôt, sous réserve du respect des obligations locatives.

Quel est l'avantage concret d'un amortissement par rapport à une réduction d'impôt ?

La réduction Pinel venait en déduction de votre impôt total, jusqu'à un plafond. L'amortissement Jeanbrun se déduit de vos loyers : il réduit le revenu foncier imposable. Additionné aux intérêts d'emprunt, ce mécanisme permet d'annuler l'imposition des loyers et peut même produire un déficit imputable sur le revenu global, plafonné à 10 700 € par an.

Quelles conséquences entraîne une revente effectuée avant le délai de 9 ans ?

Les amortissements précédemment déduits viennent se réintégrer dans votre revenu foncier au titre de l'année de la rupture, selon le système du quotient. La revente est possible, mais le coût fiscal de la sortie anticipée est élevé.

Le Jeaunbrun ouvre-t-il l'investissement locatif dans des villes où le Pinel fermait ?

Oui, ce dispositif s'applique sur l'ensemble du territoire français, sans aucune condition liée à la zone géographique. Seuls les plafonds de loyer changent. Une commune en zone B2 ou C est désormais éligible, avec un plafond de 10,26 €/m² en intermédiaire.
Envie d'y voir clair sur votre cas ? Le simulateur Jeaunbrun reprend vos chiffres et projette l'économie d'impôt sur 9 ans. Pour aller plus loin, un conseiller peut être rappelé gratuitement et affiner votre projet, en tenant compte de votre ville et de votre situation. Une vérification avec votre CGP ou votre notaire reste utile, car chaque cas est différent.
Retour au dossierLa loi Jeanbrun : amortissement, loyers, exemples

Un projet d'investissement à Paris, Toulouse, Annecy ou Angers ? On en parle quand vous voulez.

Parler à un conseiller